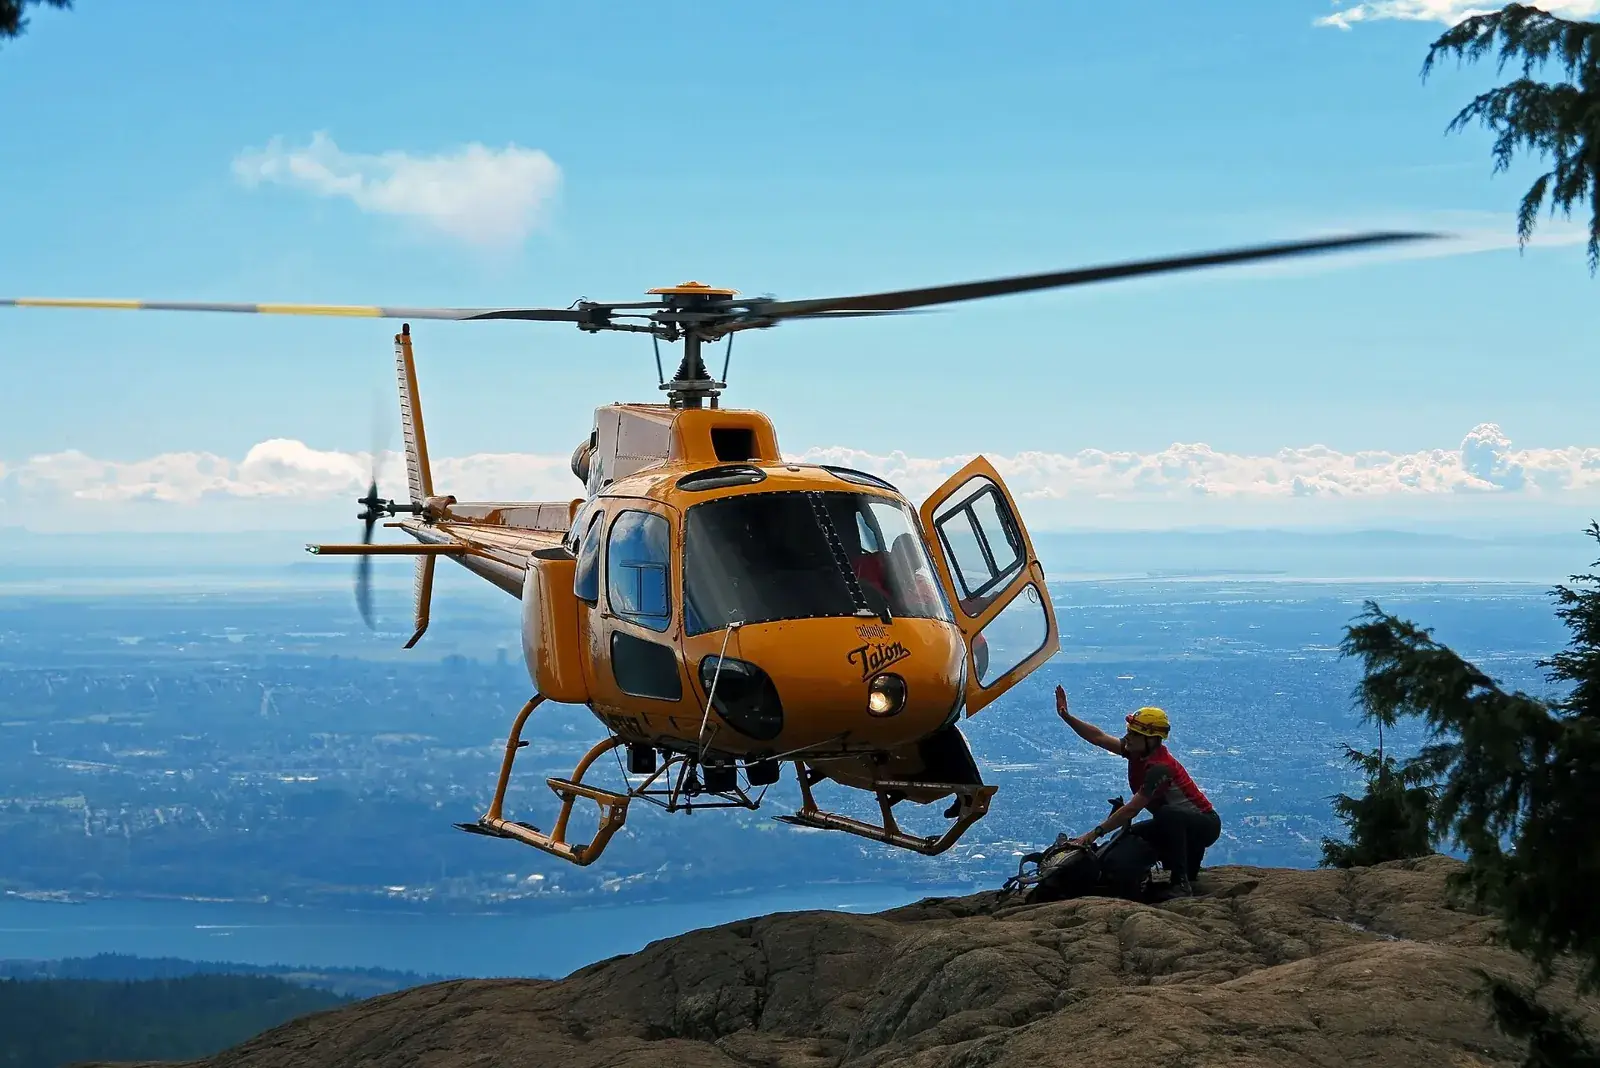
Souscrivez une assurance voyage avant de payer des réservations non remboursables. Pour le Pérou, vérifiez en particulier quatre points : les frais médicaux et l'évacuation, la prise en charge de l'altitude et du trek et jusqu'à quelle hauteur, la couverture de l'annulation et des retards pour les vols et les excursions, et les plafonds en cas de vol. Lisez les exclusions, car les contrats diffèrent de façon significative.
Pourquoi c'est important ici
Le Pérou implique des situations que les garanties standard traitent parfois différemment : régions isolées, routes de montagne, vols intérieurs, activités d'aventure et perturbations liées à la météo ou aux manifestations. Les soins médicaux sont disponibles dans les villes, et les cliniques privées de Lima et de Cusco soignent les visiteurs, mais les coûts peuvent être élevés sans assurance et l'évacuation depuis une zone isolée peut coûter cher.
L'assurance protège aussi l'argent que vous avez déjà dépensé. De nombreux voyages au Pérou comprennent des éléments non remboursables comme les permis du chemin de l'Inca, les billets du Machu Picchu, les places de train et les vols intérieurs. Souscrivez le contrat peu après le premier paiement important, car certaines garanties d'annulation ne commencent qu'à l'émission du contrat, et certains avantages dépendent d'une souscription dans un délai fixé après votre premier acompte.
Ce qu'il faut vérifier dans le contrat
Frais médicaux et évacuation d'urgence : regardez le plafond, si l'assureur règle directement les hôpitaux ou vous rembourse, et si le rapatriement est inclus. Une ligne d'assistance 24 h/24 est utile.
Altitude et activités : certains contrats excluent ou limitent la couverture au-dessus d'une altitude indiquée, ou excluent le trek, le rafting, le sandboard ou le parapente, sauf option supplémentaire. Comparez la limite d'altitude avec le point le plus haut de votre programme, qui dépasse largement 4 000 m sur certains treks et excursions. Interrogez l'assureur par écrit si la formulation n'est pas claire.
Annulation, interruption et retard : vérifiez quels motifs sont couverts. Les grèves et les blocages routiers sont parfois exclus ou couverts seulement sous conditions : lisez cette partie du contrat si votre programme est serré. Bagages et vol : notez les plafonds par objet pour les appareils photo et les téléphones, ainsi que l'obligation d'obtenir un procès-verbal de police.
Treks, altitude et activités d'aventure
Un contrat qui dit couvrir la randonnée peut malgré tout s'arrêter à une altitude modeste, ce qui vous laisserait sans assurance sur les sections les plus hautes du trek du Salkantay, du circuit du Huayhuash ou lors d'une journée à la montagne Arc-en-ciel. Lisez comment le contrat définit le trek, si un guide est exigé et si l'alpinisme avec cordes ou piolets est exclu.
Le mal des montagnes est en lui-même une affection médicale couverte par de nombreux contrats standard, mais seulement lorsque l'altitude reste dans la limite indiquée. Vérifiez que l'évacuation en haute altitude, y compris le transport en hélicoptère, est incluse. Pour la préparation, voir l'altitude ; le reste dépend de l'assureur.
Affections préexistantes et déclarations
Si vous avez une affection médicale, déclarez-la exactement comme l'assureur le demande. La garantie peut être refusée ou réduite si une demande d'indemnisation concerne un élément que vous n'avez pas déclaré, et une réponse vague n'est pas sûre. Certains assureurs ajoutent l'affection contre une prime supplémentaire, d'autres l'excluent entièrement, et certains exigent une lettre du médecin attestant que vous pouvez voyager.
La grossesse, une opération récente, les affections cardiaques ou pulmonaires et le traitement de problèmes de santé mentale ont chacun leurs règles. Interrogez un médecin ou un centre de médecine des voyages pour l'aspect médical, et un courtier ou l'assureur pour l'aspect contractuel, et conservez ensemble la déclaration et les documents du contrat.
Si vous devez faire une demande d'indemnisation
Conservez les reçus, les rapports médicaux et tout procès-verbal de police. Contactez la ligne d'assistance de l'assureur dès que possible, avant les dépenses importantes quand c'est possible, car de nombreux contrats exigent une autorisation préalable. Prenez des photos des dégâts, et gardez les documents des billets et des réservations que vous ne pouvez pas utiliser. Les cartes bancaires comprennent parfois une assurance voyage, mais les conditions varient : comparez-la avec un contrat dédié.
En cas de vol, suivez les démarches indiquées dans la page arnaques et obtenez une copie du procès-verbal de police avant de quitter la ville. Les assureurs fixent souvent un délai pour déclarer une perte : faites-le le jour même.
Questions à poser à un assureur
Avant de souscrire, posez quelques questions directes et conservez les réponses par écrit. L'évacuation d'urgence depuis des zones isolées est-elle couverte, et qui l'organise ? Quelle est l'altitude maximale couverte pour le trek ? Les activités d'aventure nommées sont-elles incluses ? Quelle est la franchise en cas de sinistre ? Le contrat couvre-t-il les grèves, les événements naturels et les correspondances manquées ? Peut-on prolonger la garantie si l'on reste plus longtemps ? Comparez au moins deux ou trois contrats, car le moins cher est souvent celui dont la formulation est la plus restrictive, et le bon choix dépend de vos projets plutôt que du seul prix.
Si vous avez un contrat annuel ou un avantage lié à une carte, vérifiez comment il traite un voyage de cette durée et s'il couvre les frais d'hôpital à l'étranger.
Assurance et formalités d'entrée
Certains pays ont parfois exigé une preuve de couverture médicale à l'entrée, et il arrive qu'on interroge les voyageurs à ce sujet à l'enregistrement ou au contrôle aux frontières. Savoir si c'est le cas actuellement est expliqué dans les formalités d'entrée. Même si rien n'est exigé, emportez une copie imprimée de l'attestation d'assurance et du numéro d'assistance.
Enregistrez le numéro de contrat et les coordonnées de l'assureur avec les numéros d'urgence locaux, et donnez-en une copie à quelqu'un chez vous. Un contrat qui dort sans être lu dans une boîte mail est de peu d'utilité lors d'une urgence médicale nocturne.
Questions fréquentes
L'assurance voyage est-elle obligatoire pour le Pérou ?
Même lorsqu'elle n'est pas exigée, elle est vivement recommandée pour les frais médicaux et les annulations.
L'assurance couvre-t-elle le chemin de l'Inca ?
Seulement si le contrat couvre le trek et l'altitude atteinte. Vérifiez avant de souscrire.
L'assurance couvrira-t-elle une grève ou un blocage ?
Parfois, sous conditions. Lisez attentivement les sections sur les retards et l'annulation, et voir grèves et blocages routiers pour la préparation.
Quand souscrire une assurance voyage ?
Peu après votre premier paiement non remboursable, afin que la garantie d'annulation s'applique. Certains avantages exigent de souscrire dans un nombre de jours fixé après le premier acompte.
L'assurance de ma carte bancaire remplace-t-elle un contrat ?
Rarement en totalité. La couverture des cartes a souvent des plafonds plus bas, des listes d'activités plus étroites et des conditions sur le mode de paiement : comparez-la avec un contrat dédié.
L'assurance paiera-t-elle une évacuation en hélicoptère ?
Seulement si le contrat prévoit l'évacuation d'urgence et que la situation y répond. Demandez à l'assureur comment est organisée l'évacuation depuis les zones isolées de haute altitude et qui l'autorise.
Que se passe-t-il si je manque un vol à cause d'une grève ?
Cela dépend de la cause indiquée dans le contrat. Conservez la preuve de la perturbation, contactez d'abord la compagnie aérienne et prévenez rapidement l'assureur.